قد لا تبدأ موجة التضخم من المتاجر أو من فواتير الأسر مباشرة، إذ يمكن أن تكون شرارتها الأولى في أسواق الطاقة والمواد الخام أو الأجور، قبل أن تنتقل تدريجياً من قطاع إلى آخر وتصل في النهاية إلى أسعار السلع والخدمات التي يدفعها المستهلك يومياً.
ويشير التضخم إلى ارتفاع مستمر في المستوى العام للأسعار خلال فترة زمنية معينة، وليس إلى زيادة سعر منتج واحد فقط، وهو ما يؤدي مع مرور الوقت إلى تراجع القوة الشرائية للنقود، بحيث يصبح المبلغ نفسه قادراً على شراء كمية أقل من السلع والخدمات مقارنة بما كان عليه في السابق.
وتتعدد الأسباب التي يمكن أن تدفع الأسعار إلى الارتفاع، إذ قد يكون التضخم نتيجة زيادة تكاليف الإنتاج، أو ارتفاع الطلب بوتيرة تفوق قدرة الاقتصاد على توفير السلع والخدمات، فضلاً عن تأثير الأجور وتوقعات المستهلكين والشركات والسياسات المالية والنقدية وتقلبات قيمة العملة.
ويظهر ما يعرف بتضخم دفع التكلفة عندما ترتفع النفقات التي تتحملها الشركات لإنتاج السلع أو تقديم الخدمات، سواء بسبب زيادة أسعار المواد الخام أو الطاقة أو تكاليف النقل والأجور. وفي مثل هذه الحالات، قد تلجأ الشركات إلى تمرير جزء من هذه التكاليف الإضافية إلى المستهلك من خلال رفع الأسعار.
وقد تمتد هذه الضغوط إلى قطاعات واسعة من الاقتصاد. فارتفاع أسعار المعادن، على سبيل المثال، يرفع تكلفة الصناعات التي تعتمد عليها، بينما يمكن لتضرر المحاصيل الزراعية بسبب الظروف المناخية أن يؤدي إلى ارتفاع أسعار الغذاء والمنتجات المرتبطة به.
وفي المقابل، قد تنشأ الضغوط التضخمية من جانب الطلب عندما يرتفع إنفاق الأسر والشركات إلى مستويات تتجاوز كمية السلع والخدمات المتاحة. ومع زيادة عدد المشترين مقابل عرض محدود، تصبح الشركات أكثر قدرة على رفع الأسعار، خصوصاً في الفترات التي ترتفع فيها الدخول وتتراجع البطالة وتزداد ثقة المستهلكين.
لكن ارتفاع سعر سلعة واحدة أو زيادة الطلب عليها لفترة محدودة لا يعني بالضرورة وجود تضخم شامل، إذ يرتبط التضخم عادة بارتفاع واسع ومستمر للأسعار في عدد من القطاعات الاقتصادية.
كما يمكن لتوقعات المستهلكين والعمال والشركات أن تتحول بدورها إلى عامل يغذي التضخم. فعندما يتوقع العاملون استمرار ارتفاع الأسعار، قد يطالبون بزيادات في الأجور للحفاظ على قدرتهم الشرائية، وهو ما يرفع تكاليف الشركات، التي قد تعوض ذلك من خلال زيادات جديدة في الأسعار.
وقد يؤدي استمرار هذه العملية إلى ما يعرف بدوامة الأجور والأسعار، حيث يغذي ارتفاع الأجور زيادة الأسعار، فيما تدفع الأسعار المرتفعة إلى مطالب جديدة بزيادة الأجور.
ولا يبقى قطاع العقارات بعيداً عن هذه الدينامية، إذ يمكن لفترات النمو الاقتصادي وارتفاع الطلب على السكن أن تدفع أسعار المنازل ومواد البناء إلى الصعود، ما يسمح بانتقال الضغوط السعرية إلى قطاعات أخرى مرتبطة بالبناء والتجهيز والخدمات.
وتؤثر السياسات الحكومية بدورها في مستويات التضخم. فقد يؤدي خفض الضرائب أو زيادة الإنفاق العام إلى ضخ أموال إضافية في الاقتصاد وتعزيز الطلب، بينما يمكن لارتفاع الاستثمارات الحكومية في البنيات التحتية والمشروعات الكبرى أن يرفع الطلب على العمالة والمواد والخدمات.
وفي حال لم يتمكن العرض من مواكبة هذه الزيادة، يمكن أن تظهر ضغوط إضافية على الأسعار. وفي الاتجاه نفسه، تؤثر السياسة النقدية التي تعتمدها البنوك المركزية في تكلفة الاقتراض ومستويات الإنفاق والاستثمار، إذ يؤدي خفض أسعار الفائدة عادة إلى تشجيع الاقتراض وتحفيز النشاط الاقتصادي.
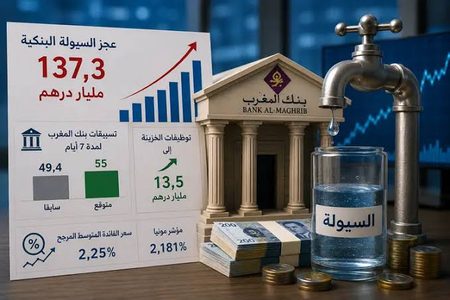
وترتبط حركة الأسعار أيضاً بحجم النقود المتداولة في الاقتصاد مقارنة بكمية السلع والخدمات المتاحة. فإذا ارتفعت السيولة بوتيرة تفوق نمو الإنتاج، فقد يؤدي ذلك إلى مزيد من الضغوط التضخمية، خصوصاً إذا تزامن الأمر مع تراجع الثقة في العملة أو انخفاض قيمتها.
ولا تتوزع آثار التضخم بالتساوي بين الأسر والشركات. فالمدخرون يتعرضون لخسارة جزء من القوة الشرائية لأموالهم عندما تكون العوائد التي يحصلون عليها أقل من معدل ارتفاع الأسعار، بينما تواجه الأسر ذات الدخل المحدود تأثيراً أكبر لأن نسبة مهمة من مواردها تذهب عادة إلى الغذاء والسكن والطاقة والخدمات الأساسية.
في المقابل، قد يستفيد بعض المقترضين الذين ترتبط ديونهم بأسعار فائدة ثابتة، لأن القيمة الحقيقية للمدفوعات المستقبلية تتراجع مع ارتفاع الأسعار. كما قد تتمكن بعض الشركات من حماية أرباحها إذا كانت قادرة على رفع أسعار منتجاتها بما يواكب زيادة تكاليفها.
ويبحث المستثمرون خلال فترات التضخم عن وسائل تساعد على الحد من أثر تراجع قيمة النقود، سواء عبر بعض الأسهم أو الأدوات المالية المرتبطة بالتضخم أو العقارات والذهب وحسابات الادخار ذات العوائد المرتفعة، إلا أن أداء هذه الأدوات يظل مرتبطاً بظروف السوق ولا يوفر حماية مضمونة في جميع الحالات.
ولرصد تطور التضخم، تعتمد الاقتصادات على عدد من المؤشرات، في مقدمتها مؤشر أسعار المستهلك الذي يتابع تغير أسعار مجموعة واسعة من السلع والخدمات التي تقتنيها الأسر، إضافة إلى مؤشر أسعار المنتجين الذي يرصد الأسعار من منظور الشركات والمنتجين.
كما تستخدم مؤشرات أخرى أوسع نطاقاً، من بينها معامل انكماش الناتج المحلي الإجمالي ومؤشر نفقات الاستهلاك الشخصي في الولايات المتحدة، الذي أصبح منذ سنة 2012 أحد المقاييس الأساسية التي يعتمد عليها الاحتياطي الفيدرالي في تقييم اتجاهات التضخم واتخاذ قرارات السياسة النقدية.
وكانت السنوات الأولى من العقد الحالي مثالاً واضحاً على تداخل عوامل التضخم، بعدما شهدت اقتصادات عديدة ارتفاعات قوية في أسعار الغذاء والطاقة والسلع والخدمات خلال الفترة التي أعقبت جائحة كورونا.
ففي الوقت الذي ارتفع فيه الطلب على مجموعة من السلع، تعرضت سلاسل الإمداد والتصنيع والشحن لاضطرابات واسعة، كما ساهمت برامج الدعم والسياسات المالية والنقدية التوسعية في تعزيز الإنفاق، بينما بقي العرض عاجزاً في مراحل عديدة عن مواكبة الطلب.
وفي الولايات المتحدة، تسارع التضخم بشكل ملحوظ خلال عامي 2021 و2022، قبل أن يبدأ في التراجع لاحقاً، وهي موجة لم تقتصر على الاقتصاد الأميركي، بل شملت عدداً كبيراً من الدول نتيجة تشابك أسواق الطاقة والغذاء والتجارة وسلاسل الإنتاج العالمية.
ولمواجهة ارتفاع الأسعار، تلجأ البنوك المركزية عادة إلى رفع أسعار الفائدة بهدف جعل الاقتراض أكثر تكلفة وتقليص الطلب على الاستهلاك والاستثمار. كما يمكن للحكومات استخدام أدوات مالية، من بينها تقليص الإنفاق أو زيادة الضرائب، للحد من السيولة والطلب داخل الاقتصاد.
ويظل التضخم في نهاية المطاف ظاهرة معقدة لا يمكن إرجاعها إلى سبب واحد، إذ قد يبدأ من ارتفاع تكاليف الإنتاج أو قوة الطلب أو تغير الأجور والتوقعات أو السياسات الاقتصادية وقيمة العملة، قبل أن تتداخل هذه العوامل وتنعكس على الأسعار.
وفهم مصدر الضغوط التضخمية يظل أساسياً لتحديد الأدوات المناسبة للتعامل معها، لأن التضخم الناتج عن ارتفاع تكاليف الطاقة والمواد الخام يختلف في طبيعته عن التضخم الناجم عن طلب قوي، في حين يمكن للتوقعات المتعلقة بالأجور والأسعار أن تجعل ارتفاع الأسعار أكثر استمراراً وصعوبة في الاحتواء.